Énergie, infrastructures, épargne : les données derrière la thèse Qudwatt.
L’Observatoire rassemble les données publiques qui permettent de lire la transformation énergétique du Maroc : évolution de la demande, besoins de capacité, investissements annoncés et profondeur de l’épargne domestique. L’objectif n’est pas de remplacer les financements existants, mais de documenter l’hypothèse d’un canal complémentaire reliant une partie de l’épargne aux infrastructures stratégiques du Royaume.
Orientations royales
Financer la transformation avec davantage de ressources domestiques
Dans le Discours du Trône du 29 juillet 2026, Sa Majesté le Roi Mohammed VI a appelé le secteur financier à élargir qualitativement l’accès aux financements et à se montrer plus ouvert et plus novateur pour optimiser la mobilisation de l’épargne nationale. Cette orientation rejoint directement la logique que Qudwatt cherche à matérialiser.
Maroc.ma · 29 juillet 2026Ce qu’il faut retenir
La consommation d’électricité du Maroc accélère : +7,3 % en 2025, contre 3,9 % l’année précédente.
Pour y répondre, le parc électrique doit presque doubler : +11,6 GW à construire d’ici 2030.
L’opérateur public annonce que 72 % de ce programme devra être financé par le secteur privé.
La demande
Un pays qui s’équipe consomme
Pourquoi la consommation d’électricité devient l’un des meilleurs indicateurs de la transformation économique du Royaume.
La demande électrique progresse parce que l’économie se transforme : nouvelles activités industrielles, dessalement, équipements des ménages et électrification des usages créent des besoins supplémentaires et durables.
Cette dynamique est positive, mais elle impose une réponse immédiate : produire davantage, renforcer le réseau et financer de nouvelles infrastructures capables d’accompagner cette montée en charge.
Cette hausse n’est pas seulement une statistique de consommation. Elle raconte un changement de structure de l’économie : plus d’industrie, davantage d’équipements, une électrification croissante des usages et, surtout, l’arrivée de besoins qui consomment beaucoup d’énergie de manière continue.
Le dessalement illustre bien ce basculement. Produire de l’eau potable à partir de l’eau de mer permet de répondre au stress hydrique, mais crée en parallèle une nouvelle demande électrique. Plus le pays développe ces infrastructures, plus la question énergétique devient indissociable de la politique industrielle, de l’eau et de l’aménagement du territoire.
Pour un investisseur, cette dynamique est essentielle à comprendre : une infrastructure énergétique n’existe jamais seule. Sa valeur dépend du besoin auquel elle répond, du réseau auquel elle se raccorde et de la capacité de l’économie à absorber durablement l’énergie produite.
Progression de l’énergie appelée en 2025.
Les nouveaux usages rendent la hausse structurelle.
Production, réseau et flexibilité doivent suivre.
Actif solaire · Ouarzazate
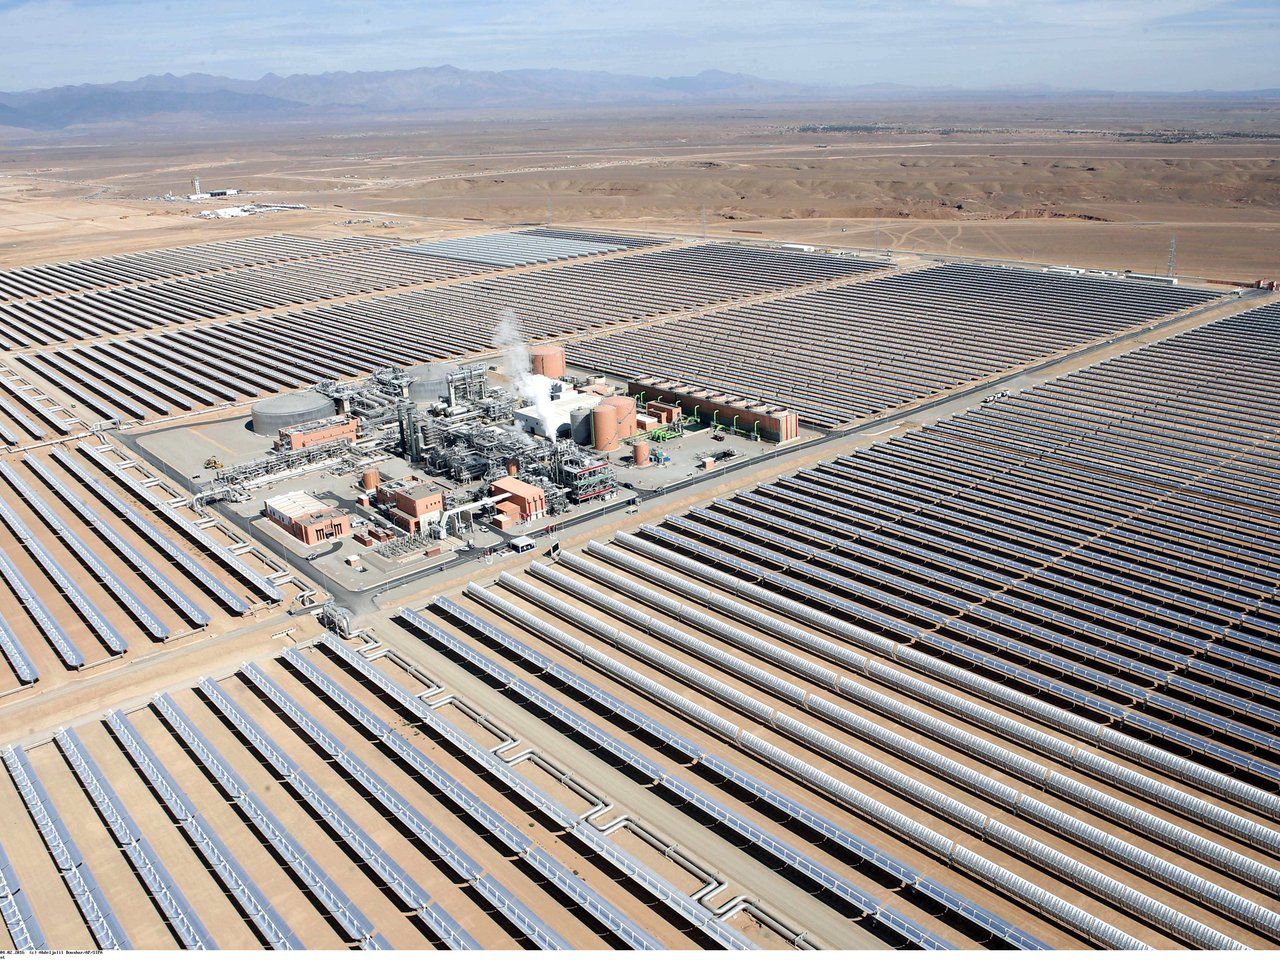
NOOR Ouarzazate : l’échelle d’une infrastructure énergétique nationale.
Le complexe solaire matérialise l’une des dimensions les plus visibles de la transition : des actifs de grande taille, inscrits dans le territoire et pensés pour plusieurs décennies.
Photo / source : Jeune Afrique ↗La réponse publique
Le parc électrique doit presque doubler
La réponse publique est désormais chiffrée : capacités renouvelables, stockage et réseau donnent une trajectoire beaucoup plus lisible jusqu’en 2030.
Le Maroc entre dans une phase où la transition ne se résume plus à installer des panneaux ou des éoliennes. Il faut penser l’ensemble du système : production, stockage, raccordement et capacité du réseau à absorber de nouveaux flux.
Les plans publics récents montrent surtout un changement d’échelle. Cette visibilité facilite la lecture des besoins de financement et fait émerger un véritable univers d’actifs énergétiques.
La réponse publique montre que le Maroc ne raisonne plus projet par projet. Les objectifs de capacités nouvelles, de stockage et de renforcement du réseau forment désormais un programme d’infrastructure à part entière.
Cela change profondément la lecture du secteur. Construire davantage de solaire ou d’éolien suppose en parallèle de pouvoir stocker une partie de cette production, l’acheminer vers les centres de consommation et sécuriser le système lorsque la production renouvelable varie.
Le chiffre de +11,6 GW doit donc être lu comme le sommet visible d’un besoin plus large : derrière les centrales elles-mêmes se trouvent des postes, des lignes, des batteries, des ouvrages hydrauliques, des équipements industriels et de nouveaux contrats d’achat d’électricité.
Capacité renouvelable pouvant être accueillie à horizon 2030.
Ordre de grandeur du programme d’équipement 2026–2030.
Capacités nouvelles de stockage annoncées.

Éolien · Production renouvelable
L’éolien complète le solaire avec un autre profil de production.
Les régimes de vent réguliers de plusieurs territoires marocains permettent de diversifier le mix et de répartir la production sur des plages horaires différentes.
Le financement
Le chaînon manquant n’est pas technique
L’enjeu n’est pas de remplacer les financeurs existants, mais d’élargir la base de capitaux capables d’accompagner les projets.
Banques, investisseurs institutionnels, acteurs publics et partenaires internationaux financent déjà les grands projets du Royaume. Le sujet est donc celui du volume et de la diversification des sources de capital.
Qudwatt explore un canal complémentaire : connecter une partie de l’épargne des Marocains et de la diaspora à des actifs productifs identifiés, dans un cadre d’investissement lisible et réglementé.
Le financement de cette transformation repose déjà sur un écosystème solide : banques marocaines, investisseurs institutionnels, opérateurs publics, développeurs privés et bailleurs internationaux. Qudwatt ne part donc pas du principe qu’il manquerait des financeurs au Maroc.
La question est différente : lorsque les besoins d’investissement changent d’échelle, peut-on également diversifier l’origine des capitaux ? L’épargne des ménages est aujourd’hui très majoritairement logée dans les dépôts bancaires et les produits traditionnels. Une partie pourrait, sous réserve d’un cadre adapté, être orientée vers des actifs productifs identifiables.
Ce type de canal n’aurait de sens que s’il reste complémentaire aux financements bancaires et institutionnels. Le rôle d’une plateforme ou d’un véhicule dédié serait alors moins de remplacer la banque que de rendre certaines tranches d’investissement accessibles, compréhensibles et correctement encadrées.
Part du plan 2026–2030 appelée à relever du secteur privé.
Ordre de grandeur des dépôts bancaires des ménages.
Une passerelle entre épargne et investissement productif.

Réseau · Transport d’électricité
Produire davantage ne suffit pas : il faut aussi transporter et raccorder.
Le réseau relie les nouvelles zones de production aux pôles de consommation. Son renforcement devient donc une condition directe de l’accélération énergétique.
Ce que l’on peut en conclure
Le Maroc finance déjà sa transition. La question est d’en élargir la base.
Pris séparément, chacun de ces chiffres raconte une partie de l’histoire. Mis ensemble, ils dessinent une thèse beaucoup plus simple : le Maroc entre dans une phase où l’énergie devient une infrastructure de croissance, et où la capacité à mobiliser du capital devient aussi importante que la capacité à construire.
La lecture d’ensemble est claire : la demande électrique accélère, les capacités à construire sont identifiées et les grands financeurs — publics, bancaires, institutionnels et internationaux — sont déjà mobilisés autour de la transformation énergétique du Royaume.
Le prochain enjeu n’est donc pas de remplacer ces acteurs, mais d’élargir progressivement la base de capitaux disponibles. Une partie de l’épargne nationale et de celle de la diaspora pourrait, dans un cadre adapté, compléter les financements existants et participer à des actifs productifs identifiables.
Cette logique suppose toutefois un véritable travail de sélection et de pédagogie : comprendre l’actif, son porteur, ses contrats, ses flux économiques, son niveau de risque et la place exacte de l’investisseur dans la structure de financement.
C’est précisément l’hypothèse explorée par Qudwatt : créer une passerelle lisible entre une épargne abondante et des infrastructures stratégiques, sans opposer finance institutionnelle et investissement individuel.
Une logique de complémentarité, pas de substitution.
Annexes
Données de référence & sources
L’Observatoire privilégie une lecture éditoriale et pédagogique. Les tableaux ci-dessous conservent les principaux chiffres et liens de référence afin que chaque lecteur puisse distinguer le récit, les ordres de grandeur et leurs sources.
Demande, mix & nouveaux usages
| 92 % | Part des besoins couverte par la production locale2025 | EcoActu ↗ |
| 58 % | Part du charbon dans la production2025 | AIE ↗ |
| 2 539 GWh | Importations depuis l’Espagne, 5,5 % de la demande2024 | ANRE ↗ |
| 1 % → 5 % | Part du dessalement dans la consommation, 2024 puis 20302026 | EcoActu ↗ |
| 5 GW | Électricité verte réservée à l’industrie d’ici 2030nov. 2025 | État · ONEE · Masen ↗ |
Programme d’équipement
| 10 429 MW | Capacité d’accueil du réseau en renouvelables, 2026-2030janv. 2026 | ANRE ↗ |
| 248 Md MAD | Plan d’équipement de l’ONEE, dont 206 pour l’électricitéjuil. 2026 | ONEE ↗ |
| +11,6 GW | Capacités renouvelables supplémentaires prévues2026 | ONEE ↗ |
| +2,6 GW | Capacités de stockage prévues2026 | ONEE ↗ |
| 12,2 GW | Puissance installée totale du parc2025 | Ministère ↗ |
| 46,1 % | Part des renouvelables dans la capacité installéefin 2025 | ONEE ↗ |
| ≈3 GW | Projets autorisés au premier trimestreT1 2026 | Ministère ↗ |
| 78 Md MAD | Plan des sociétés régionales multiservices2026 | Team France Export ↗ |
| 1,21 / 0,94 | Coût de production et prix de vente moyens, DH/kWh2022 | Analyse tarifaire ↗ |
Épargne et financement
| 72 % | Part du plan à financer par le privéjuil. 2026 | ONEE ↗ |
| 1 030 Md MAD | Dépôts bancaires des ménagesjuin 2026 | Bank Al-Maghrib ↗ |
| 233 Md MAD | Part détenue par les Marocains résidant à l’étrangerjuin 2026 | Bank Al-Maghrib ↗ |
| 1 422 Md MAD | Encours total des dépôts bancairesjuin 2026 | Bank Al-Maghrib ↗ |
| ≈130 Md MAD | Écart entre dépôts collectés et crédits distribuésmars 2026 | Bank Al-Maghrib ↗ |
| 1,82 % | Taux minimum des comptes sur carnet, second semestre2026 | Bank Al-Maghrib ↗ |
| 2,16 / 2,60 % | Rémunération des dépôts à terme, 6 et 12 moismai 2026 | Bank Al-Maghrib ↗ |
| 22 Md MAD | Investissements portés par les projets autorisés au T12026 | Ministère ↗ |
| 2/3 | Part visée pour l’investissement privé à l’horizon 20352026 | Pacte national ↗ |
| 29/07/2026 | Appel royal à mobiliser l’épargne nationale2026 | Maroc.ma · Médias24 ↗ |